
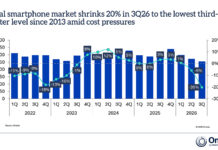
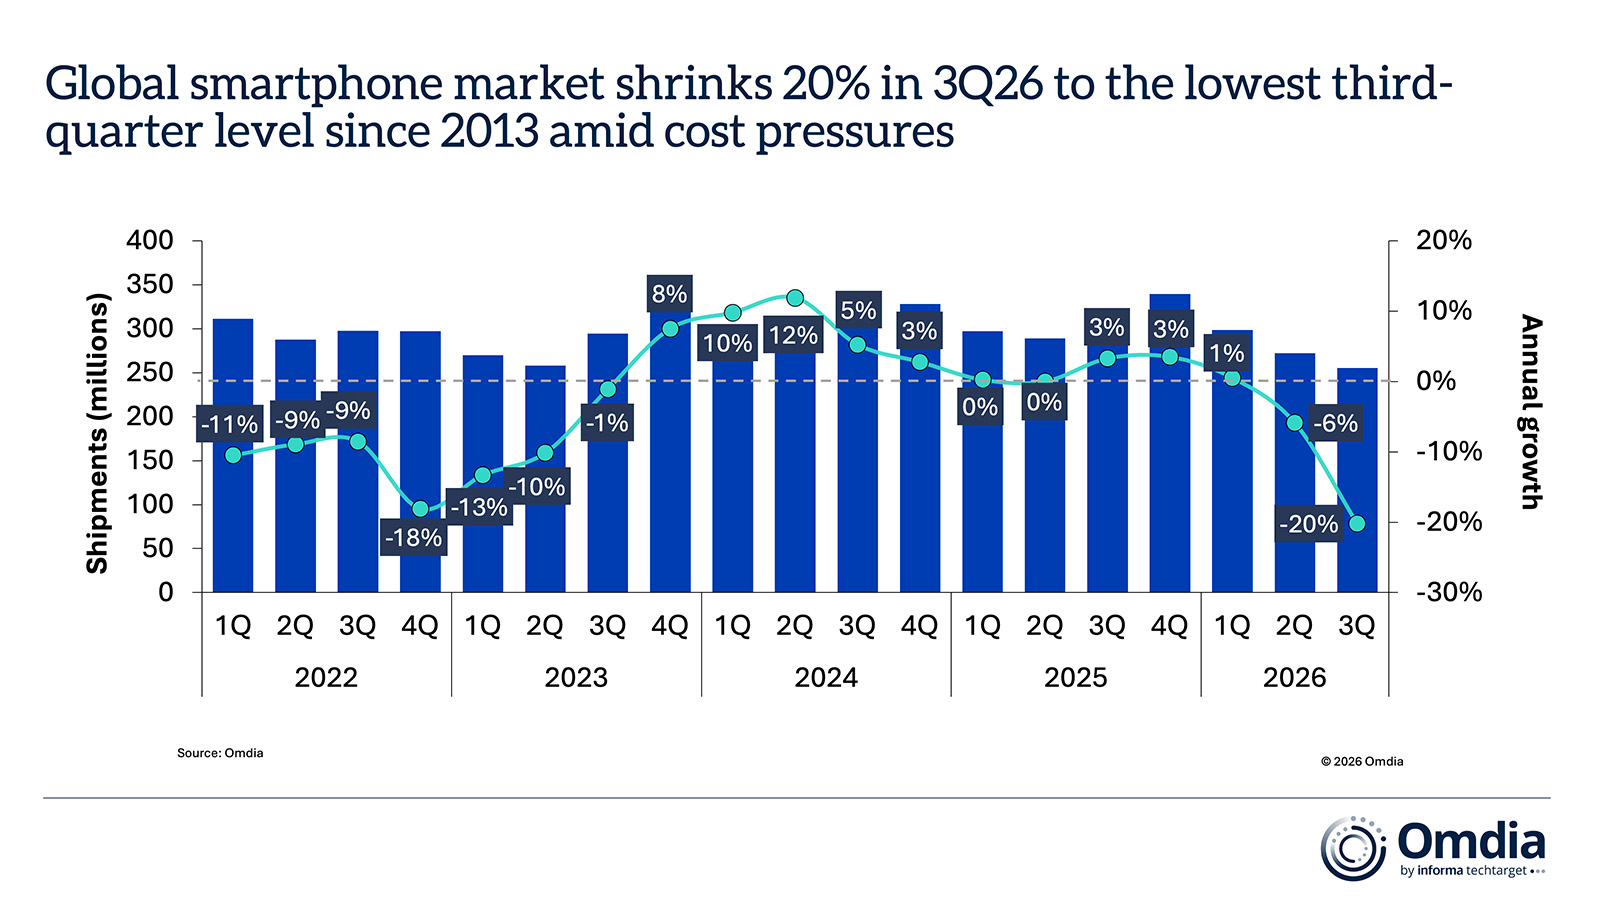

El mercado mundial de smartphones experimentó una severa contracción comercial durante el tercer trimestre de 2026. Según las estimaciones preliminares de Omdia, los despachos globales cayeron un 20% interanual, una aceleración marcada frente a la baja del 6% del trimestre previo. Las entregas retrocedieron también a nivel secuencial, pese a los lanzamientos de modelos insignia y a los preparativos de inventario que ejecuta el canal de distribución para la campaña festiva de fin de año.
El detonante principal de esta coyuntura ha sido el persistente incremento en los costos de memorias y almacenamiento. Estas presiones limitaron la flexibilidad de precios y obligaron a recortar los envíos de equipos de entrada con márgenes reducidos, llevando al sector a registrar su volumen más bajo para un tercer trimestre desde 2013.
La recesión ha polarizado el ecosistema comercial. Samsung y Apple concentraron el 45% de los despachos globales, ganando ocho puntos porcentuales de cuota frente al año previo. Esta resiliencia, frente al desplome de marcas orientadas al mercado masivo, confirma una profunda reconfiguración competitiva en el canal.
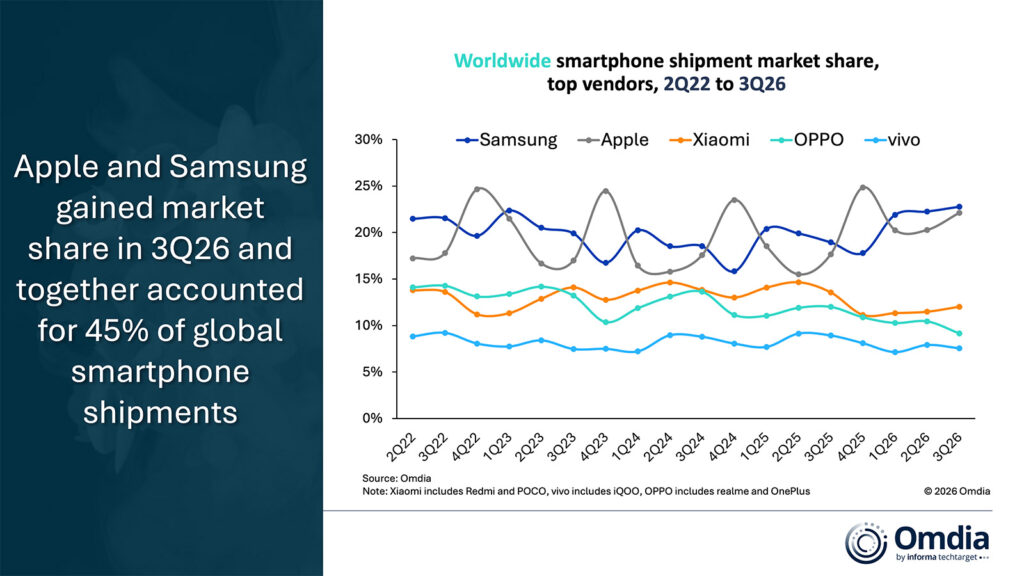
Samsung retuvo el liderazgo con 23% de cuota, ganando terreno gracias a su sólida presencia en mayoristas y operadores, junto con el impulso de sus plegables Galaxy Z Fold8 y Flip8 presentados en agosto. Para la firma, balancear la escala de despachos con la rentabilidad y la premiumización será clave para sostener su competitividad.
Apple ocupó la segunda casilla con un 22% de participación. La demanda sostenida del iPhone 17 y la llegada en septiembre de los iPhone 18 Pro y Pro Max sostuvieron sus cifras. A ello se sumó el debut del iPhone Duo, marcando su entrada al formato plegable, mientras que Apple Intelligence se perfila como un factor decisivo para afianzar el valor a largo plazo de su ecosistema.
En contraste, las marcas orientadas a volumen sufrieron el mayor impacto: Xiaomi se ubicó tercera con 12% de cuota, seguida de OPPO (9%, incluyendo realme y OnePlus) y Vivo (8%). El alza de insumos clave golpeó con dureza a las categorías asequibles, obligando a los proveedores a priorizar el precio medio de venta (ASP) y optimizar catálogos para resguardar su rentabilidad.
“El aumento de los costes de los componentes y las diferentes respuestas de los proveedores están transformando el panorama competitivo, pero la cuota de mercado por sí sola no cuenta toda la historia”, dijo Hayden Hou, analista principal en Omdia. “A medida que los proveedores hacen diferentes compensaciones entre la escala de los envíos, los ingresos y la rentabilidad, su rendimiento debe evaluarse más allá de los envíos unitarios. Más importante aún, las decisiones estratégicas tomadas durante esta recesión podrían tener implicaciones duraderas más allá del ciclo de costes actual. Las inversiones en nuevas asociaciones de canales, capacidades de financiación de dispositivos y carteras premium más sólidas ayudarán a determinar qué proveedores emergen con un modelo de negocio más competitivo y sostenible una vez que las presiones de costes disminuyan”, dijo Hayden Hou, analista principal en Omdia.
“Para los proveedores que compiten principalmente por asequibilidad, proteger la rentabilidad sin sacrificar la escala de envíos se ha convertido en un acto de equilibrio cada vez más difícil”, dijo Lucas Zhong, analista senior en Omdia. “Esta presión es especialmente aguda en mercados emergentes, donde los consumidores son más sensibles al precio y dependen en gran medida de dispositivos de nivel inicial con márgenes de beneficio ya escasos. Sin embargo, reducir los envíos para proteger los márgenes conlleva riesgos a largo plazo, especialmente para los proveedores emergentes, ya que perder presencia en el mercado puede debilitar la visibilidad de la marca y la capacidad de interés en el canal, lo que puede llevar años reconstruirse. En lugar de retirarse en general, los proveedores deben tomar decisiones más deliberadas sobre dónde competir, concentrando recursos en mercados y productos que puedan mantener tanto la rentabilidad como la relevancia para el mercado”.
Hacia el cierre del año, el especialista anticipó los desafíos para el canal y los operadores: “De cara al cuarto trimestre, es poco probable que los nuevos lanzamientos de estrellas, promociones y la demanda festiva compensen completamente las persistentes presiones del lado de la oferta”, añadió Lucas.
“Los proveedores tendrán que combinar una gestión disciplinada de inventario con financiaciones, retransmisiones y alianzas telefónicas más efectivas para mantener las actualizaciones sin depender de descuentos amplios. Aunque los volúmenes de envío siguen bajo presión, el aumento de precios está reajustando gradualmente las expectativas de los precios al consumidor, lo que podría crear mayores oportunidades para dispositivos de mayor valor en futuros ciclos de reemplazo. Los proveedores que puedan hacer estos productos más accesibles y demostrar mejoras significativas en la experiencia de usuario estarán mejor posicionados para el próximo ciclo de reemplazo”.